
Sommaire
Arrêt maladie et portabilité : quelles obligations pour l'employeur ?
Un salarié est en arrêt maladie depuis plusieurs semaines. Un autre quitte l'entreprise. Maintien des garanties santé et prévoyance, cotisations, portabilité, démarches auprès de l'assureur : que devez-vous faire concrètement ? CNP Assurances vous aide à y voir clair sur les principales situations à anticiper en tant qu'employeur.

Sommaire
- Mon salarié en arrêt maladie est-il toujours couvert par la complémentaire santé de l'entreprise ?
- Dois-je continuer à payer les cotisations pendant un arrêt maladie ?
- L'exonération des cotisations s'applique-t-elle automatiquement ?
- Que se passe-t-il si l'arrêt dure plusieurs mois, voire dépasse un an ?
- Qu'est-ce que la portabilité et quand s'applique-t-elle ?
- Quelles sont mes obligations concrètes en tant qu'employeur pour la portabilité ?
- La portabilité s'applique-t-elle à tous les motifs de départ ?
- Combien de temps dure la portabilité ?
- La portabilité est-elle gratuite pour le salarié ?
- Que dois-je faire en pratique lors d'un départ ?
- Que se passe-t-il si je n'informe pas l'assureur du départ du salarié ?
Arrêt maladie : maintien de la couverture et obligations de l'employeur
Mon salarié en arrêt maladie est-il toujours couvert par la complémentaire santé de l'entreprise ?
Oui, lorsque l'arrêt donne lieu à un revenu de remplacement. Un arrêt maladie, même prolongé, n'entraîne pas à lui seul la fin de l'affiliation au contrat collectif. Les garanties santé et prévoyance doivent être maintenues lorsque le salarié bénéficie d'un maintien total ou partiel de salaire, d'indemnités journalières complémentaires financées au moins en partie par l'employeur, ou plus largement d'un revenu de remplacement versé par l'employeur. Ce maintien permet de préserver le caractère collectif et obligatoire du régime, condition essentielle du régime social de faveur attaché au financement patronal.

Optez pour une protection sociale à coûts maîtrisés
Des solutions santé et prévoyance personnalisées, adaptées aux besoins de toutes les entreprises.
Dois-je continuer à payer les cotisations pendant un arrêt maladie ?
Oui, l'affiliation doit être maintenue, mais le paiement des cotisations dépend des règles prévues par le contrat. En pratique, l'employeur doit vérifier les conditions prévues par le régime collectif et par le contrat d'assurance : certains contrats prévoient le maintien des cotisations, d'autres une exonération dans certaines situations, notamment en prévoyance. La règle dépend du régime choisi dans votre contrat :
- régime avec maintien des cotisations : employeur et salarié continuent à payer comme en période normale. Rien ne change ;
- régime avec exonération des cotisations : les cotisations de prévoyance sont suspendues pendant l'arrêt, dès lors que le contrat le prévoit. C'est la solution la plus fréquente dans les contrats collectifs de prévoyance. Attention : cette exonération ne s'étend pas automatiquement aux cotisations de complémentaire santé, qui restent en principe dues pendant un arrêt indemnisé.
Bon à savoir
L'exonération des cotisations pendant un arrêt maladie n'est pas automatique : elle doit être prévue par le contrat collectif et respecter les conditions fixées par l'assureur. Avant toute suspension de cotisations, vérifiez les conditions générales ou demandez confirmation à votre interlocuteur habituel. En effet, suspendre les garanties d'un salarié alors que son contrat de travail est suspendu mais indemnisé peut remettre en cause le caractère collectif du régime, et donc le bénéfice des exonérations sociales sur la part patronale.
L'exonération des cotisations s'applique-t-elle automatiquement ?
Non. L'arrêt de travail doit être signalé selon les modalités prévues par votre contrat et par votre organisme assureur, généralement via la Déclaration sociale nominative (DSN) et, le cas échéant, au moyen d'une demande d'indemnisation complémentaire. La DSN permet de transmettre certaines informations, mais elle ne remplace pas toujours l'ouverture d'un dossier auprès de l'assureur. C'est souvent cette démarche qui permet d'activer la prise en charge prévue au contrat et, lorsque le contrat le prévoit, l'exonération éventuelle des cotisations.
En cas d'oubli ou de déclaration tardive, les cotisations habituelles peuvent continuer à être prélevées. Un remboursement a posteriori peut alors être limité, voire impossible, selon les délais et conditions prévus par le contrat.
Que se passe-t-il si l'arrêt dure plusieurs mois, voire dépasse un an ?
Tant que le contrat de travail est en cours (pas de rupture) et que l'arrêt donne lieu à un revenu de remplacement, le salarié reste affilié au contrat collectif, quelle que soit la durée de l'arrêt : la couverture ne s'interrompt pas automatiquement.
Nouveauté depuis le 1er septembre 2026
Le décret n° 2026-498 du 12 juin 2026 encadre, à compter du 1er septembre 2026, la durée des arrêts de travail prescrits ou prolongés : 31 jours maximum pour une première prescription et 62 jours maximum pour chaque prolongation. Ces plafonds peuvent être dépassés lorsque l'état de santé du patient le justifie. Pour l'employeur, cette évolution ne met pas fin aux arrêts longs, mais elle peut multiplier les prolongations à suivre, avec une vigilance accrue sur la subrogation, le maintien de salaire, la DSN et les déclarations à l'assureur.
Si l'arrêt débouche sur une reconnaissance d'invalidité, la situation relève alors du volet prévoyance du contrat : selon les garanties souscrites, l'assureur peut verser une rente complémentaire en relais des prestations de la Sécurité sociale. Les arrêts longs doivent donc être suivis avec attention, car ils peuvent avoir un impact sur l'équilibre du régime de prévoyance collective.
Portabilité : ce que l'employeur doit gérer lors d'un départ
Qu'est-ce que la portabilité et quand s'applique-t-elle ?
La portabilité, c'est le droit pour un salarié qui quitte l'entreprise de continuer à bénéficier des garanties santé et prévoyance collectives, sans payer de cotisation supplémentaire, pendant une certaine période.
Elle s'applique lorsque la rupture du contrat de travail ouvre droit à une prise en charge par l'assurance chômage, hors licenciement pour faute lourde, et que le salarié bénéficiait effectivement des garanties collectives au moment de son départ (article L.911-8 du Code de la Sécurité sociale).
Quelles sont mes obligations concrètes en tant qu'employeur pour la portabilité ?
En tant qu'employeur, vous avez trois obligations principales :
- informer le salarié de son droit à la portabilité lors de la rupture du contrat de travail. Cette mention doit figurer dans le certificat de travail, seul document visé par l'article L.911-8, 6° du Code de la Sécurité sociale ;
- notifier l'assureur ou l'organisme gestionnaire du départ du salarié, en précisant la date de fin de contrat et les informations nécessaires à l'ouverture du droit à portabilité ;
- continuer à financer la portabilité par le biais d'un système de mutualisation : les cotisations collectives actives couvrent le coût des droits de portabilité des anciens salariés. Il n'y a pas de cotisation spécifique à verser, mais vous contribuez indirectement.
La portabilité s'applique-t-elle à tous les motifs de départ ?
Non, mais le critère n'est pas le motif de départ en lui-même. Trois conditions doivent être réunies :
- le salarié doit avoir été couvert par le régime collectif au jour de la rupture ;
- la rupture ne doit pas résulter d'un licenciement pour faute lourde ;
- la rupture doit ouvrir droit à une prise en charge par le régime d'assurance chômage (article L.911-8 du Code de la Sécurité sociale).
S'y ajoutent, côté salarié, l'affiliation effective au contrat collectif à la date de la rupture et l'absence de renonciation au dispositif. La portabilité ne s'applique donc pas en cas de :
- démission, sauf démission légitime ou démission dans le cadre d'un projet de reconversion professionnelle, qui ouvrent droit à l'allocation chômage ;
- départ à la retraite : l'ancien salarié relève alors du maintien des garanties prévu par la loi Evin, à titre individuel et payant ;
- licenciement pour faute lourde ;
- rupture de la période d'essai à l'initiative du salarié, assimilée à une démission.
La portabilité s'applique en revanche, sous réserve de l'ouverture effective des droits à l'assurance chômage, en cas de licenciement pour motif personnel, économique ou pour inaptitude, de rupture conventionnelle, de fin de CDD, de contrat d'apprentissage ou de professionnalisation, ou de rupture de la période d'essai à l'initiative de l'employeur. Les ayants droits couverts par le contrat collectif à la date du départ bénéficient également de la portabilité.
Combien de temps dure la portabilité ?
Aussi longtemps que le dernier contrat de travail, dans la limite de 12 mois. La durée du maintien est égale à celle du dernier contrat de travail, ou des derniers contrats consécutifs chez le même employeur — arrondie au mois supérieur, sans pouvoir dépasser 12 mois. Un salarié présent 5 mois conserve ses garanties 5 mois ; un salarié présent 3 ans les conserve 12 mois. Le maintien démarre au lendemain de la fin du contrat de travail.
Il cesse avant terme si l’indemnisation chômage s’achève, si l’ancien salarié reprend un emploi mettant fin à cette indemnisation, ou s’il ne fournit pas à l’assureur les justificatifs demandés pendant la période de maintien.
La portabilité est-elle gratuite pour le salarié ?
Oui, intégralement. L’ancien salarié ne verse aucune cotisation : le coût est mutualisé et supporté par les cotisations des salariés actifs et de l’employeur. Les garanties sont identiques à celles en vigueur dans l’entreprise, ayants droit compris lorsqu’ils étaient couverts.
À l’issue de la portabilité, le relais peut être pris par le dispositif « loi Evin » : l’assureur adresse une proposition de maintien à titre individuel dans les deux mois suivant la fin de la portabilité, l’ancien salarié disposant de six mois pour la demander. Ce maintien-là, en revanche, est payant et ne concerne que les frais de santé, pas la prévoyance.
Bon à savoir
En tant qu'employeur, vous ne versez pas de cotisation supplémentaire spécifique pour financer la portabilité de vos anciens salariés. Le coût est mutualisé dans le contrat collectif, via les cotisations des salariés actifs et de l'employeur. Vérifiez toutefois avec votre assureur si un niveau élevé de turnover peut avoir un impact sur l'équilibre tarifaire du contrat.
Que dois-je faire en pratique lors d'un départ ?
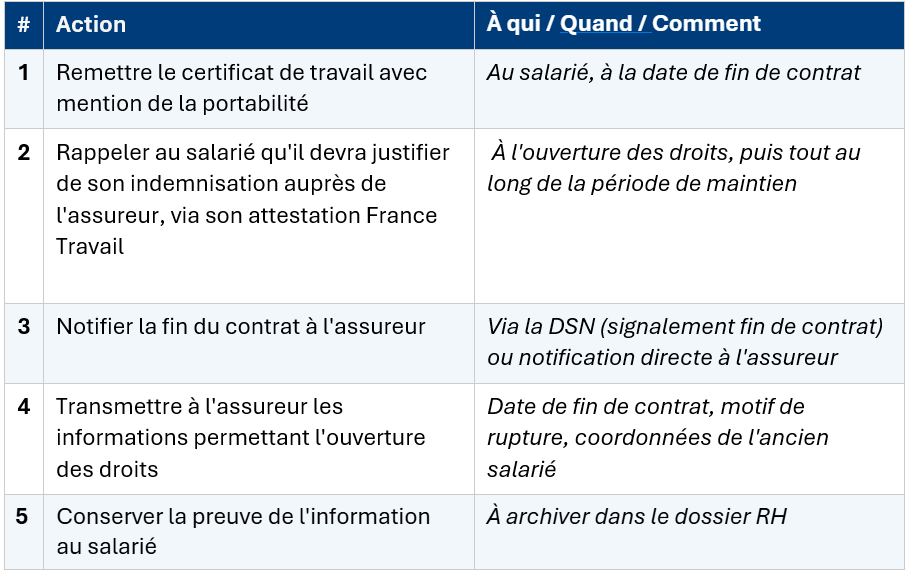
Que se passe-t-il si je n'informe pas l'assureur du départ du salarié ?
La portabilité est un droit automatique : votre oubli ne prive pas l'ancien salarié de ses garanties, mais il empêche leur mise en œuvre. En pratique, il peut se retrouver sans couverture effective ou, à l'inverse, continuer à être affilié à tort. Dans les deux cas, vous vous exposez à :
- un blocage de la gestion : faute d'avoir été informé, l'assureur ne peut ni activer le maintien ni traiter les demandes de remboursement ;
- une responsabilité de l'employeur en cas de litige avec l'ancien salarié :
- des irrégularités dans la DSN, susceptibles de générer un redressement.
Vous avez des questions sur la gestion des arrêts maladie ou des départs dans votre contrat collectif ?
Parler à un conseiller CNP Assurances
Les informations présentées dans cet article sont basées sur les données disponibles à la date de publication. Celles-ci sont susceptibles d'évoluer avec le temps. Nous vous invitons à consulter les mises à jour ou à vérifier les sources officielles pour des informations actualisées.


