
Sommaire
Protection sociale : ce que les dirigeants doivent anticiper avant 2027
Réforme des retraites, transferts de charges, contrats santé : la protection sociale des salariés évolue simultanément sur trois fronts. Pour un dirigeant de TPE ou de PME, la fin de l’année est le bon moment pour faire le point.

Présenté en Conseil des ministres et déposé à l’Assemblée nationale le 1er octobre 2026, le projet de loi de financement de la Sécurité sociale (PLFSS) pour 2027 prévoit, dans sa version initiale, de ramener le déficit des régimes obligatoires de base de 21,8 milliards d’euros en 2026 à 12,7 milliards d’euros en 2027. Ces dispositions sont susceptibles d’évoluer au cours des débats parlementaires. Pour les entreprises, les mesures s'ajoutent à une série déjà votée dans la loi de financement pour 2026 ou prises par décret. Ces mesures touchent :
- la complémentaire santé collective ;
- les arrêts de travail ;
- le calendrier des départs en retraite ;
- les règles d'exonération.
Réforme des retraites : un calendrier modifié depuis le 1er septembre 2026
L’article 105 de la loi de financement de la Sécurité sociale pour 2026 (loi n° 2025-1403 du 30 décembre 2025) a modifié le calendrier issu de la réforme de 2023. Ces nouvelles règles s’appliquent aux pensions prenant effet à compter du 1er septembre 2026. Elles concernent principalement les assurés nés entre 1964 et 1968, en particulier ceux nés au premier trimestre 1965.
Concrètement, pour les assurés nés entre 1964 et 1968, l’âge légal de départ à la retraite est inférieur de trois mois à celui prévu par la réforme de 2023. L’écart est de six mois pour les assurés nés au premier trimestre 1965. Les générations 1964 et 1965 ont, en outre, besoin d’un ou deux trimestres d’assurance de moins pour obtenir le taux plein :
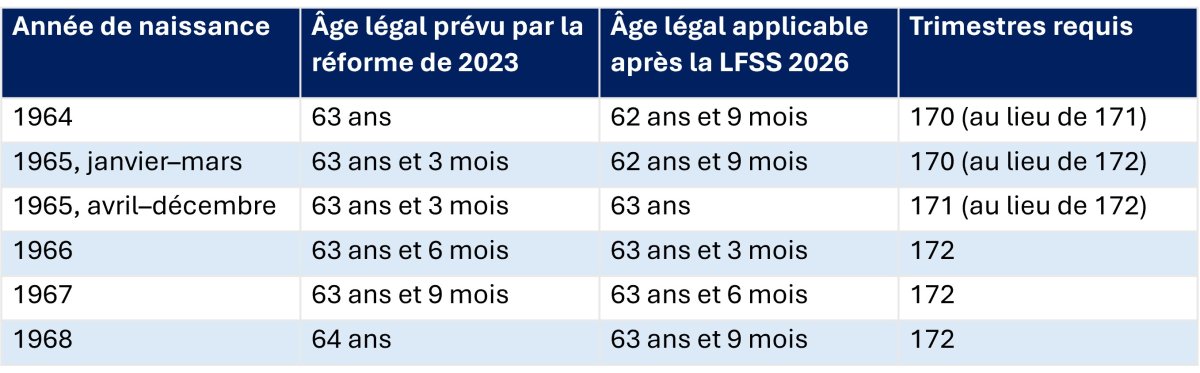
Hors dispositifs particuliers de départ anticipé et sous réserve de la situation individuelle de l’assuré.
Pour les assurés nés à partir de 1969, rien ne change : l'âge légal reste fixé à 64 ans. L'âge d'obtention automatique du taux plein reste de 67 ans pour tous. Selon Renaud Villard, directeur de l'Assurance retraite, environ 64 000 personnes pourraient partir plus tôt grâce à cette mesure, dont 10 000 à 15 000 au titre des carrières longues (1).
Ce que cela change pour l'employeur
Des salariés nés en 1964 ou 1965 peuvent partir trois à six mois plus tôt que prévu. L'Observatoire français des conjonctures économiques (OFCE) n'exclut pas que certains partent par précaution, dans un contexte d'incertitude politique. Dans une petite entreprise, un départ sur un poste clé suppose d'organiser le recrutement et la transmission des compétences plusieurs mois à l'avance.
Le cumul emploi-retraite, souvent utilisé pour garder un senior à temps partiel, sera fortement restreint pour les pensions prenant effet à partir du 1er janvier 2027. Avant l’âge légal, chaque euro de revenu d'activité sera déduit de la pension. Entre 64 et 67 ans, le cumul restera possible, mais la pension sera réduite de la moitié des revenus dépassant un seuil annuel fixé par décret, de l’ordre de 7 000 euros selon l’étude d’impact. Le cumul intégral ne sera plus ouvert qu'à partir de 67 ans(2).
Et après 2027 ?
Le calendrier désormais inscrit dans le Code de la sécurité sociale demeure applicable tant qu’une nouvelle loi ne vient pas le modifier. La campagne présidentielle de 2027 pourrait naturellement rouvrir le débat, mais aucune évolution ultérieure ne peut être tenue pour acquise à ce stade.
Assurance Maladie : des dépenses reportées sur les complémentaires santé d'entreprise
Pour réduire les dépenses de l’Assurance Maladie, plusieurs forfaits hospitaliers à la charge du patient ont augmenté en 2026. Ces forfaits ne sont pas remboursés par l’Assurance Maladie : leur hausse augmente le reste à charge du patient et, lorsqu’il est couvert, la somme prise en charge par sa complémentaire santé.
Les principales hausses :
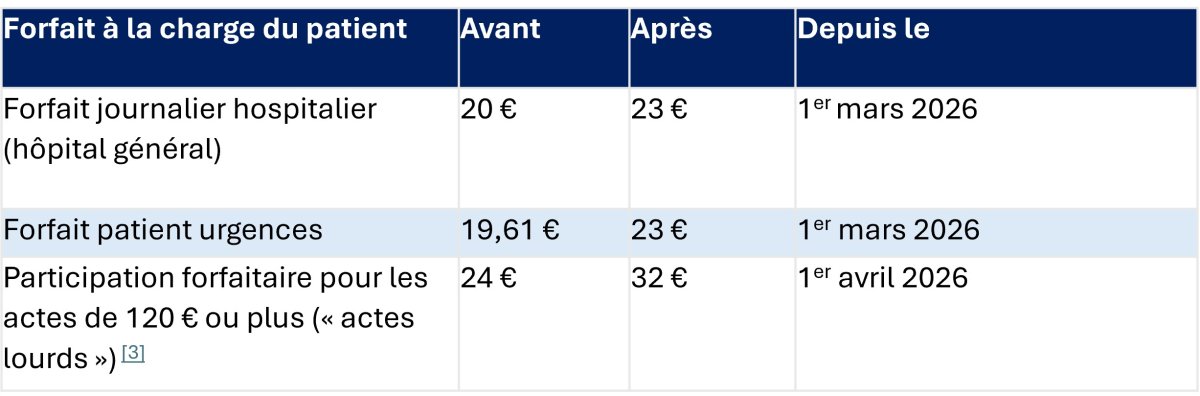
Les contrats responsables, qui représentent l'essentiel des contrats d'entreprise, doivent rembourser ces forfaits. Exemple : pour une intervention de 120 euros ou plus, le contrat de complémentaire santé rembourse désormais 32 euros au lieu de 24, soit 8 euros de plus(4).
Le gouvernement a chiffré l'ensemble de ce transfert à 400 millions d'euros(5). L'Unocam, qui représente les complémentaires santé, l'estime plutôt à 530 millions d'euros en année pleine(6).
Ce que cela signifie pour l'entreprise
Les complémentaires santé doivent désormais rembourser des montants plus élevés. Cette hausse des dépenses peut peser sur l’équilibre financier des contrats collectifs et, à terme, sur le montant des cotisations.
Pour l’entreprise, l’enjeu est important : l’employeur finance au moins 50 % de la cotisation de la couverture collective obligatoire, voire davantage si la convention collective prévoit une participation plus favorable.
Pour anticiper le budget 2027, il est donc conseillé de faire le point avec son assureur ou son conseiller sur l’évolution des garanties et des cotisations du contrat.
Arrêts de travail : les indemnités AT/MP plafonnées dès novembre
À partir du 1er novembre 2026, les règles changent pour les salariés concernés par un accident du travail ou une maladie professionnelle (AT/MP). Pour calculer leurs indemnités journalières, l’Assurance Maladie ne prendra plus en compte la totalité du salaire au-delà d’un certain niveau : le salaire retenu sera plafonné à environ 1,8 Smic. En pratique, seuls les salariés rémunérés au-dessus de ce plafond pourront percevoir des indemnités moins élevées.
Pour les salariés ayant au moins un an d’ancienneté, l’employeur compensera une partie de cette baisse pendant la période de maintien légal du salaire. Une fois cette période terminée, le contrat de prévoyance pourra éventuellement compléter leurs revenus. Cette prise en charge dépendra toutefois des garanties prévues par le contrat, de la convention collective et du délai de franchise applicable.
Autre évolution à partir du 1er janvier 2027 : les indemnités journalières seront versées pendant quatre ans maximum pour une même période d’incapacité. Un nouveau droit de quatre ans pourra s’ouvrir si le salarié reprend une activité pendant au moins un an.
Enfin, sous réserve de son adoption définitive, le projet de loi de financement de la Sécurité sociale pour 2027 prévoit de renforcer le suivi des arrêts de longue durée [10].
Contrat responsable : de nouvelles garanties à intégrer d'ici au 31 décembre 2026
Un contrat santé est dit « responsable » lorsqu'il respecte un cahier des charges fixé par la réglementation. C'est cette condition qui ouvre droit à l'exonération de cotisations sociales sur la participation de l'employeur.
Le décret n° 2025-1131 du 26 novembre 2025 ajoute à ce cahier des charges deux prises en charge sans reste à charge pour le salarié :
- la location de courte durée de certains fauteuils roulants et véhicules pour personnes en situation de handicap, depuis le 1er décembre 2025 ;
- les prothèses capillaires de classe II, depuis le 1er janvier 2026.
Le 5 mars 2026, le Bulletin officiel de la Sécurité sociale (BOSS) a accordé un délai pour mettre à jour les contrats et les actes qui instituent le régime. Les contrats conclus, renouvelés ou prenant effet jusqu’au 1er juin 2026 inclus ont jusqu’au 31 décembre 2026 pour être mis à jour. Ce délai ne concerne que les documents : les salariés doivent être remboursés de ces dépenses dès maintenant.
Passé ce délai, un contrat non conforme perdra son caractère responsable. L'entreprise perdra alors les exonérations sociales et fiscales liées à sa participation et s'exposera à un redressement en cas de contrôle de l’Union de recouvrement des cotisations de sécurité sociale et d'allocations familiales (Urssaf).
Votre contrat est-il prêt pour 2027 ? Conformité du contrat responsable, évolution des garanties, anticipation des départs en retraite : votre conseiller vous aide à faire le point avant le 31 décembre 2026.
Prendre rendez-vous avec un conseiller
Les informations présentées dans cet article sont basées sur les données disponibles à la date de publication. Celles-ci sont susceptibles d'évoluer avec le temps. Nous vous invitons à consulter les mises à jour ou à vérifier les sources officielles pour des informations actualisées.


