
Sommaire
Contrats collectifs : les 8 vérifications à mener avec vos clients
Un régime mis en place il y a plusieurs années repose sur un texte conventionnel, un effectif et une réglementation qui ont pu évoluer depuis. Voici les points à vérifier lors d'une réétude de contrat collectif.

Pourquoi maintenant ?
Y a-t-il une échéance réglementaire à court terme ?
Oui. Le décret n° 2025-1131 du 26 novembre 2025 a modifié le cahier des charges du contrat responsable afin de garantir l’accès sans reste à charge à certaines prothèses capillaires et à certains véhicules destinés à des personnes en situation de handicap, par la prise en charge de l’écart entre la base de remboursement et le prix limite de vente.
Le Bulletin officiel de la Sécurité sociale (BOSS) a organisé une transition : les contrats conclus, renouvelés ou prenant effet avant le 1er juin 2026 peuvent ne pas mentionner ces garanties, mais jusqu’au 31 décembre 2026 seulement. Pour les régimes collectifs, la tolérance court jusqu’à la prochaine modification du régime, et au plus tard à cette date.
À retenir
Le respect du cahier des charges du contrat responsable participe aux conditions du régime social et fiscal applicable au contrat collectif. Sa mise en conformité sécurise donc l'entreprise en cas de contrôle URSSAF.

Devenez courtier partenaire
Des solutions santé et prévoyance et un accompagnement dédié. Concentrez-vous sur vos clients, on s’occupe du reste.
Point de contrôle n°1 : la convention collective a-t-elle évolué ?
À quel rythme les branches font-elles évoluer leurs garanties ?
En 2024, 186 textes de branche ont traité de retraite complémentaire et de prévoyance, contre 112 en 2023 : une activité plus soutenue qu'en 2023 et que les années précédentes(1).
Un exemple concret ?
La métallurgie.
La CCN du 7 février 2022 s’applique depuis le 1er janvier 2024, à l’exception du volet protection sociale, en vigueur dès le 1er janvier 2023. Elle instaure un socle minimal unifié en frais de santé et en prévoyance lourde (incapacité, invalidité, décès), applicable à toutes les entreprises de la branche, y compris celles de moins de 50 salariés. Un contrat souscrit sous l’ancien régime territorial peut passer sous ce socle(2).
Que vérifier dans le dossier ?
- L'IDCC applicable au regard de l'activité principale de l'entreprise, à confronter avec celui mentionné sur les bulletins de paie ;
- La répartition imposée par la branche (part employeur minimale, assiette, tranches) ;
- L’existence d’un régime recommandé ou labellisé mis en place par la branche.
Point de contrôle n°2 : les catégories de bénéficiaires tiennent-elles toujours ?
Qu’est-ce qui a changé ?
Le décret n° 2021-1002 du 30 juillet 2021 a actualisé les critères 1 (cadres / non-cadres) et 2 (tranches de rémunération) de l'article R. 242-1-1 du code de la sécurité sociale, après la disparition des articles 4, 4 bis et 36 de la CCN du 14 mars 1947 :
- le premier renvoie désormais à l'ANI du 17 novembre 2017 sur la prévoyance des cadres
- le second au plafond de la sécurité sociale. Le 31 décembre 2024 est l’échéance générale du régime transitoire issu du décret n° 2021-1002.
Des tolérances subsistent toutefois dans certaines branches ayant engagé dans les délais la procédure d’extension et, le cas échéant, l’agrément APEC.
Quels documents demander au client ?
L’acte de mise en place et ses avenants : décision unilatérale, accord collectif ou procès-verbal de référendum. Pour rappel, c'est sur ce document que l'URSSAF s'appuie pour apprécier le caractère collectif et obligatoire du régime. L’acte fondateur est une pièce centrale du contrôle Urssaf, avec les documents contractuels et les justificatifs d’application effective du régime.
Point de contrôle n°3 : la démographie et les effectifs ont-ils bougé ?
Un premier cadre a été recruté depuis la mise en place. Est-ce un point de vigilance ?
Oui, c'est le point qui a le plus d'impact financier. L'article 1er de l'ANI du 17 novembre 2017 relatif à la prévoyance des cadres impose une cotisation patronale de 1,50 % de la tranche 1, affectée par priorité à la garantie décès, soit, selon la doctrine Agirc-Arrco, 0,76 % au minimum.
À défaut de pouvoir justifier d'un contrat comportant cette cotisation, l'employeur est tenu de verser aux ayants droit d'un bénéficiaire décédé une somme égale à trois fois le PASS (144 180 € en 2026), y compris s'il couvre ce risque par ailleurs.
Quoi d’autre regarder côté effectifs ?
- La pyramide des âges : elle conditionne la sinistralité en incapacité et invalidité, donc la tenue tarifaire ;
- Les changements de statut : passages non-cadre / cadre, arrivée d’assimilés cadres ;
- La structure juridique : un contrat souscrit pour un site unique couvre-t-il tous les établissements ?
- Le turnover : il pèse sur le coût mutualisé de la portabilité.
Point de contrôle n°4 : les garanties sont-elles encore adaptées ?
Quels signaux doivent déclencher une réétude ?
- Un reste à charge récurrent en dentaire ou en optique
- Des arrêts longs mal articulés avec le maintien de salaire conventionnel
- Des dispenses d’adhésion non formalisées
- Une couverture des ayants droit inadaptée
Autant de points invisibles dans le tarif, mais lisibles dans les comptes de résultats.
Peut-on agir en dehors de l'échéance annuelle ?
Oui. Depuis le 1er décembre 2020, la résiliation infra-annuelle (loi n° 2019-733 du 14 juillet 2019, décret n° 2020-1438 du 24 novembre 2020) permet de résilier un contrat de complémentaire santé — individuel comme collectif — à tout moment après un an, sans frais ni pénalité. Pour un contrat collectif, la démarche relève de l’employeur souscripteur ; la résiliation prend effet un mois après réception.
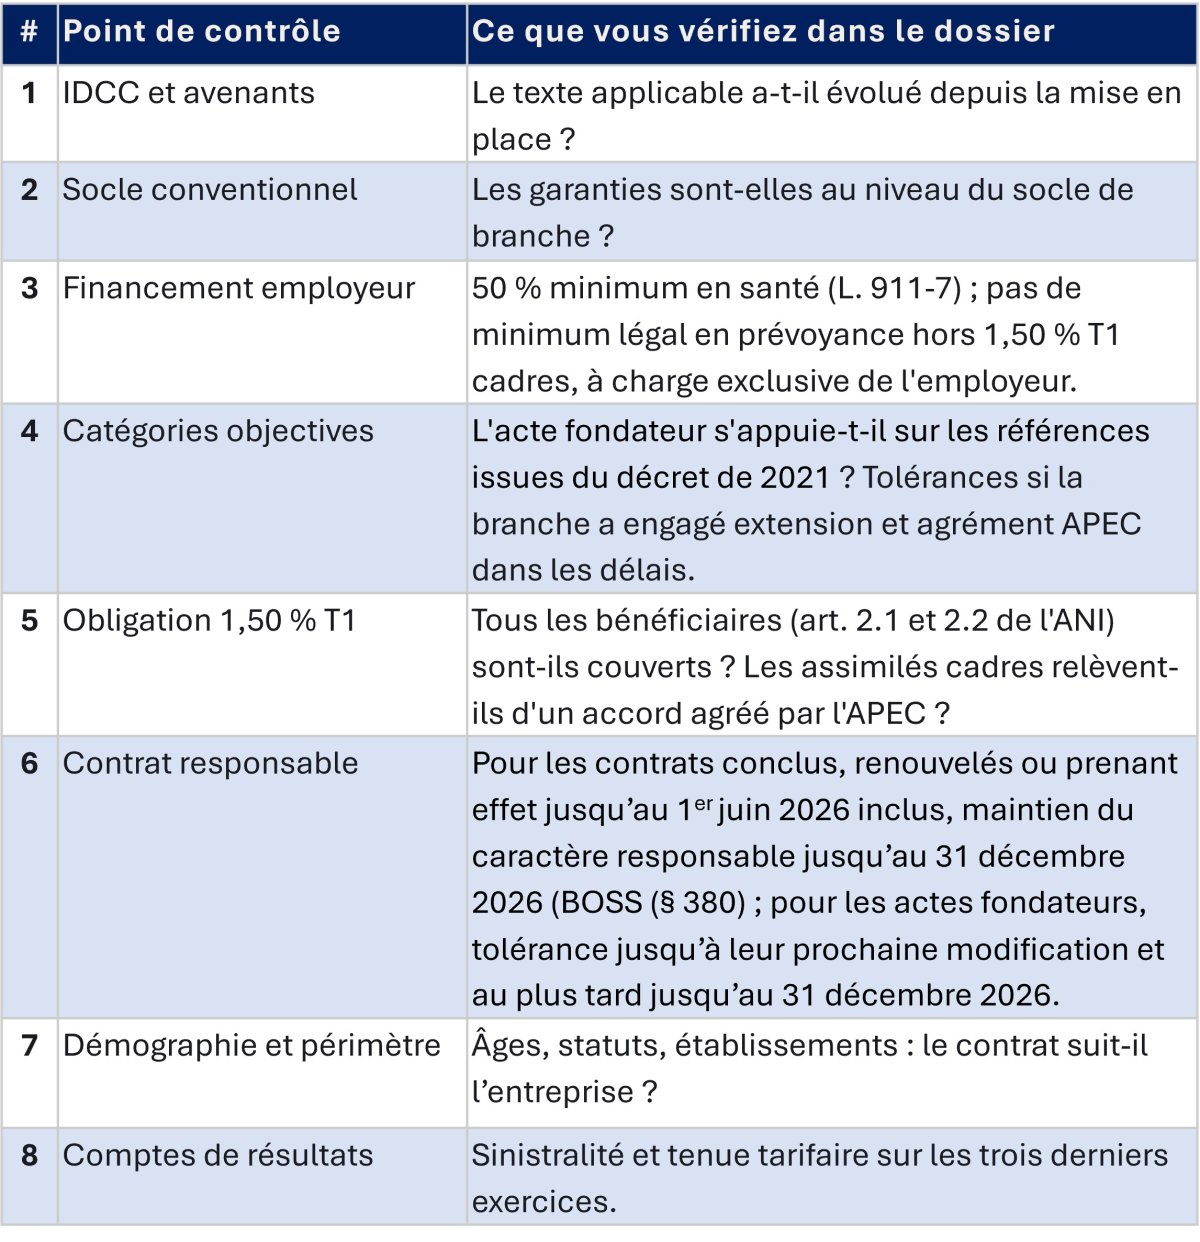
La check-list en 8 points
Vous souhaitez faire le point sur un contrat en portefeuille ?
Parler à un conseiller CNP Assurances
(1) Ministère du Travail et des Solidarités, La négociation collective en 2024, édition 2025
(2) https://www.legifrance.gouv.fr/conv_coll/id/KALIARTI000046971242
Les informations présentées dans cet article sont basées sur les données disponibles à la date de publication. Celles-ci sont susceptibles d'évoluer avec le temps. Nous vous invitons à consulter les mises à jour ou à vérifier les sources officielles pour des informations actualisées.


